마이너스통장 연체 급증, 40·50대가 63%? 금리 5.5% 시대 대출 점검법
"급할 때 쓰려고 만들어 둔 마통인데, 어느새 이자가 무섭다." 요즘 이런 말을 하는 분이 늘고 있습니다. 5대 시중은행 마이너스통장 연체액이 올해 들어 크게 불어났고, 특히 40·50대에 집중됐다는 집계가 나왔습니다. 수치를 정리하고, 내 대출을 어떻게 점검하면 좋을지 알아보겠습니다.
한눈에 보는 핵심 요약
5대 은행(KB국민·신한·하나·우리·NH농협) 마통 연체액은 10월 말 기준 약 1,187억 원입니다.
지난해 말(709억 원)보다 478억 원, 67.4% 늘었습니다.
40대(약 400억 원)와 50대(344억 원)를 합치면 744억 원으로 전체의 62.7%입니다.
마통 평균 금리는 지난해 말 4.8%대에서 9월 말 5.5% 근처까지 올랐습니다.
마이너스통장 연체, 왜 갑자기 늘었을까?
1) 금리 상승으로 이자 부담이 커졌습니다
마통은 대부분 변동금리 성격이 강해서, 시장금리가 오르면 이자가 바로 늘어납니다. 5대 은행 평균 금리가 4%대 후반에서 5%대 중반으로 오르면서 같은 금액을 써도 매달 내는 이자가 늘었습니다.
2) 주식 투자 손실이 겹친 영향으로 해석됩니다
은행권에서는 상반기 증시 상승을 기대하고 마통으로 투자 자금을 마련한 사람들이 하반기 조정장에서 손실을 보면서 상환이 어려워졌을 것으로 봅니다. 다만 연체액 중 투자 목적 자금이 얼마인지는 확인되지 않았습니다. 증가분 전부를 '빚투'의 결과로 보기는 어렵다는 점을 기억해 주세요.
3) 40·50대는 고정지출이 큰 세대입니다
주거비와 자녀 교육비처럼 줄이기 어려운 지출이 많은 시기입니다. 여기에 투자 참여까지 겹쳤을 가능성이 거론됩니다. 지난해 말 대비 연체액 증가율은 40대 82%, 50대 77%였습니다.
연령별 연체액 vs 연체율, 보는 눈이 달라야 합니다
금액은 40·50대에 몰렸지만, 신용대출 연체율은 다른 모습입니다.
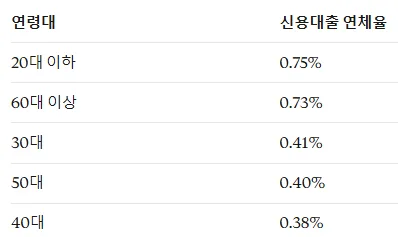
(5대 은행 전체 신용대출 연체율은 0.44%로, 지난해 말 0.30%보다 0.14%p 올랐습니다.)
40·50대는 대출 규모가 커서 연체 금액이 크게 잡히고, 상대적으로 비율은 낮습니다. 반대로 20대 이하와 60대 이상은 비율이 높습니다. 어느 지표를 보느냐에 따라 위험하게 보이는 집단이 달라지는 셈입니다.
마통 사용액은 44조 원 돌파, 한도는 오히려 줄었습니다
사용 잔액: 39조 9,113억 원 → 44조 4,286억 원 (약 11.3% 증가)
약정 한도: 96조 6,191억 원 → 95조 1,328억 원 (1.5% 감소)
한도 소진율: 41.31% → 46.70% (5.39%p 상승)
은행들이 가계대출 총량 관리를 강화하면서 한도 심사를 깐깐하게 하는 사이, 이미 가진 마통을 더 많이 쓰는 사람이 늘었다는 뜻입니다. 한도는 줄고 사용액은 늘어나는 구조라서, 필요할 때 추가로 빌리기는 더 어려워질 수 있습니다.
내 마통, 이렇게 점검해 보세요
한도 소진율 확인: 한도의 절반 이상을 계속 쓰고 있다면 위험 신호로 보고 상환 계획을 세우세요.
현재 적용 금리 확인: 은행 앱에서 지금 적용되는 금리와 변동 주기를 확인합니다.
이자만 내는 구조인지 점검: 원금이 줄지 않는 '상시 대출'이 되지 않았는지 보세요.
대환(갈아타기) 검토: 금리가 낮은 상품이 있는지 비교하되, 중도상환수수료와 한도 축소 가능성도 함께 따져야 합니다.
투자 자금과 생활 자금 분리: 마통으로 투자하고 있다면 손실이 나도 감당 가능한 선인지 먼저 점검하세요.
연체 전에 은행 상담: 상환이 어려워질 것 같으면 연체되기 전에 은행에 상환 방식 조정을 문의하는 편이 신용 면에서 유리합니다.
자주 묻는 질문(FAQ)
Q. 마이너스통장 연체액이 늘면 은행이 위험한가요?
A. 1,187억 원은 절대 규모로는 작지 않지만, 신용대출 연체율은 0.44% 수준입니다. 다만 상승 추세라 은행권이 건전성 관리에 신경 쓰는 상황입니다.
Q. 마통 금리는 어떻게 결정되나요?
A. 보통 기준금리(시장금리)에 가산금리를 더하고, 개인 신용 상태에 따라 달라집니다. 정확한 산정 방식은 이용 중인 은행 상품 설명서를 확인하세요.
Q. 연체하면 어떻게 되나요?
A. 연체 이자가 붙고 신용점수에 불이익이 생길 수 있습니다. 기간이 길어지면 한도 축소나 회수 같은 조치로 이어질 수 있어 조기 상담이 중요합니다.
마무리
이번 집계는 금리가 오르고 증시가 흔들릴 때 마통 같은 '언제든 쓸 수 있는 대출'이 가계의 약한 고리가 될 수 있음을 보여 줍니다. 오늘 은행 앱을 열어 내 한도 소진율과 적용 금리부터 확인해 보세요.
본 글은 정보 제공 목적이며 개인별 상황에 따른 금융 상담이 아닙니다. 대출 조건과 금리는 은행·개인별로 다르니 가입 전 반드시 해당 금융기관에서 확인하세요.