주담대 금리 14년 만에 최고, 고정금리 5% 돌파… 내 대출은 괜찮을까?
대출 이자 부담이 다시 커지고 있습니다. 한국은행이 10월 29일 발표한 2026년 9월 금융기관 가중평균금리에 따르면 주택담보대출(주담대) 금리가 14년 5개월 만에 가장 높은 수준으로 올랐습니다. 이 글에서는 핵심 수치, 금리가 오른 이유, 대출자가 지금 점검할 사항을 차례로 정리합니다.
한눈에 보는 핵심 요약
9월 신규 가계대출 평균금리: 연 4.96% (전월 4.76%)
주담대 평균금리: 연 4.88%, 2012년 4월 이후 최고
고정형 주담대: 연 5.11%, 집계가 시작된 2013년 이후 처음으로 5% 돌파
변동형 주담대: 연 4.76%
금리 5% 이상 신규 대출 비중: 31.6% (한 달 전 20.0%)
9월 대출금리, 얼마나 올랐나
가계대출 평균금리 4.96%
9월 신규 취급액 기준 가계대출 평균금리는 전월보다 0.20%p 올라 연 4.96%를 기록했습니다. 2023년 11월(5.04%) 이후 약 2년 10개월 만의 최고치입니다. 지난해 12월(4.35%)과 비교하면 9개월 동안 0.61%p 오른 셈입니다.
대출 종류별 금리 비교
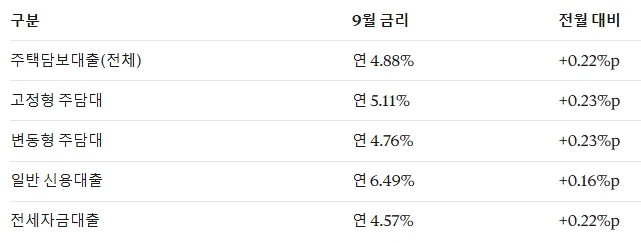
주담대는 2012년 4월(4.94%) 이후 가장 높고, 신용대출은 2023년 12월(6.58%) 이후 가장 높습니다. 대출 종류를 가리지 않고 금리가 한꺼번에 올랐다는 점이 이번 발표의 특징입니다.
고금리 대출자가 한 달 만에 크게 늘었다
더 눈여ковый 부분은 금리대별 비중입니다.
연 5% 이상 신규 가계대출 비중: 20.0% → 31.6% (+11.6%p)
연 4% 미만 신규 가계대출 비중: 12.9% → 9.6%
신규 대출 열 건 중 세 건 이상이 5%대 이상 금리를 적용받았다는 뜻입니다. 불과 한 달 사이에 벌어진 변화입니다.
금리는 왜 올랐나: 코픽스와 은행채가 핵심
대출금리는 시장금리를 기준으로 은행이 가산금리를 얹어 정해집니다. 9월에는 기준이 되는 지표가 함께 올랐습니다.
은행채 5년물 금리: 연 4.53% (+0.18%p). 고정형 주담대 금리에 영향을 줍니다.
신규 취급액 기준 코픽스(COFIX): 3.18% → 3.43% (+0.25%p). 변동금리 대출의 대표 지표입니다.
고정금리와 변동금리가 모두 같은 방향으로 올랐기 때문에, 어느 쪽을 선택해도 금리 상승을 피하기 어려운 구간이었습니다.
이미 대출이 있는 사람도 안심할 수 없다
신규 대출만의 문제가 아닙니다. 9월 말 기준 전체 가계대출 잔액 중 변동금리 비중은 57.8%(전월 57.3%)입니다. 변동금리 대출은 시장금리 변동이 일정 주기를 두고 반영됩니다. 높은 시장금리가 이어지면 기존 대출자의 이자도 시차를 두고 늘어날 수 있습니다.
이자 부담 감 잡아보기 (단순 계산 예시)
원리금균등상환 방식으로 3억 원을 30년간 빌린다고 가정하면, 월 상환액은 대략 다음과 같습니다.
금리 4.88%: 월 약 159만 원
금리 5.11%: 월 약 163만 원
금리 차이는 0.23%p지만 월 4만 원 안팎, 30년 누적으로는 1,500만 원 가까운 차이가 납니다. 위 금액은 단순 계산한 추정치이며 실제 상환액은 대출 조건에 따라 다릅니다.
기업대출과 예금금리도 올랐다
기업대출 평균금리: 연 4.49% (+0.19%p)
중소기업 대출금리: 연 4.63% (+0.25%p) / 대기업: 연 4.37% (+0.16%p)
저축성수신금리(예금): 연 3.45% (+0.24%p)
중소기업은 CD, 은행채 6개월물 같은 단기 시장금리의 영향을 더 크게 받아 상승 폭이 컸습니다. 예금금리도 올랐지만 대출금리보다 오름폭이 커서, 신규 취급액 기준 예대금리차는 1.12%p로 0.07%p 줄었습니다. 반면 잔액 기준 예대금리차는 2.21%p로 0.01%p 소폭 확대됐습니다.
앞으로 금리 전망은?
방향은 아직 불투명합니다. 한국은행에 따르면 10월 23일까지 은행채 5년물 금리는 0.16%p 내렸고, CD 금리는 0.07%p 올랐습니다. 장기 지표와 단기 지표가 엇갈리는 데다, 은행별 가산금리 조정 여부에 따라 실제 대출금리가 달라질 수 있으니 월말까지 추이를 지켜볼 필요가 있습니다.
대출자가 지금 점검할 체크리스트
내 금리 방식 확인: 변동형인지, 혼합형인지, 금리 재산정 시점이 언제인지 확인하세요.
월 상환액 시뮬레이션: 금리가 0.5%p, 1%p 더 오를 때의 상환액을 미리 계산해 보세요.
중도상환수수료 확인: 갈아타기를 고민한다면 수수료 면제 시점과 비용을 따져봐야 합니다.
대환대출 비교: 금융사별 금리와 우대 조건을 비교해 실제 절감액을 계산하세요.
비상자금 확보: 금리 상승기에는 예상보다 이자가 늘 수 있어 현금 여력이 중요합니다.
고금리 대출부터 상환: 여유 자금이 생기면 금리가 높은 신용대출부터 줄이는 것이 일반적으로 유리합니다.
자주 묻는 질문(FAQ)
Q. 주담대 금리가 14년 만에 최고라는 말은 어떤 기준인가요?
한국은행이 집계하는 예금은행 신규 취급액 기준 평균금리입니다. 9월 4.88%는 2012년 4월(4.94%) 이후 가장 높은 수치입니다.
Q. 고정금리와 변동금리, 지금은 뭐가 유리한가요?
9월에는 고정형(5.11%)이 변동형(4.76%)보다 높았습니다. 다만 향후 금리 방향이 불확실하므로 상환 계획, 보유 기간, 금리 변동 감내 수준에 따라 달라집니다. 정답이 정해진 문제는 아닙니다.
Q. 코픽스가 오르면 기존 변동금리 대출 이자도 오르나요?
대부분 그렇습니다. 다만 금리 재산정 주기(예: 6개월, 12개월)에 맞춰 반영되므로 시차가 있습니다.
Q. 금리가 오르면 대환대출이 의미가 있나요?
수수료와 신규 금리를 합산해 실제 절감액이 남는지가 기준입니다. 금융사 상품을 직접 비교해 보세요.
본 글은 한국은행 '2026년 9월 금융기관 가중평균금리'(2026.10.29 발표) 수치를 바탕으로 작성한 정보 제공용 글이며, 특정 금융 상품 가입이나 투자를 권유하지 않습니다. 대출 결정은 본인의 상황과 금융기관 상담을 거쳐 판단하세요.