코스피 폭락장, 마이너스통장 잔액 1조 6천억 원 늘었다…빚투 괜찮을까?
주가가 급락하면 "지금이 싸게 살 기회 아닐까?" 하는 생각이 들기 마련입니다. 문제는 그 기회를 대출로 잡으려는 사람이 늘고 있다는 점입니다. 이번 포스팅에서는 최근 5대 은행의 마이너스통장·신용대출 증가 흐름과, 빚투 전에 꼭 따져봐야 할 점을 정리해 드립니다.
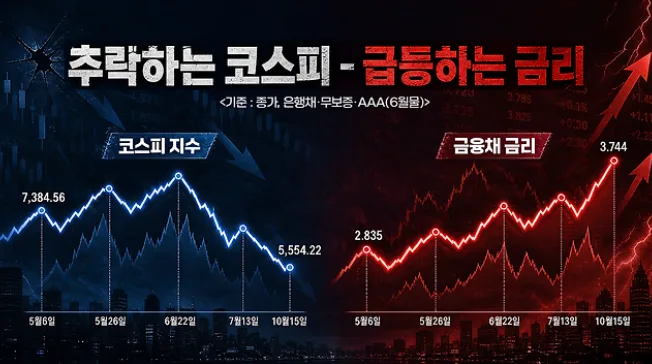
코스피 4거래일 만에 16% 하락
코스피는 10월 8일 종가 6,625.93에서 15일 5,554.22까지 밀렸습니다. 4거래일 동안 약 16.17% 빠진 셈입니다. 이 구간에서 개인 투자자의 대출 수요가 눈에 띄게 늘었습니다.
5대 은행 마이너스통장 잔액, 한 달도 안 돼 1.6조 증가
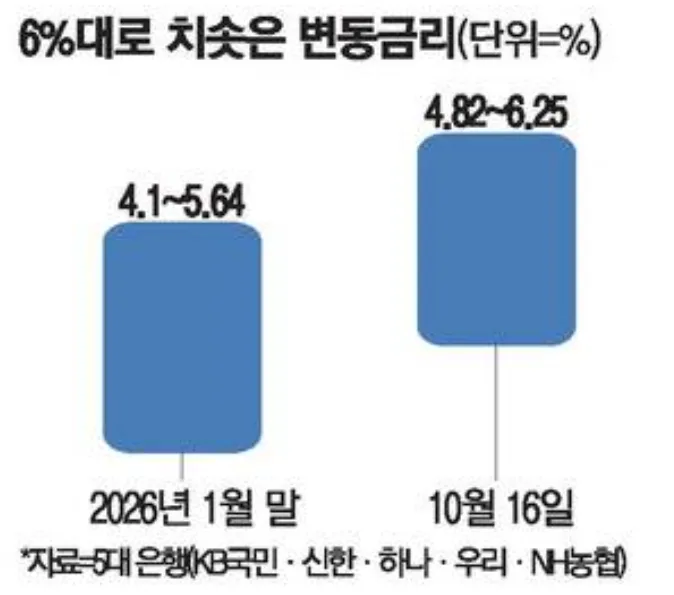
KB국민·신한·하나·우리·NH농협 등 5대 시중은행의 마이너스통장 잔액은 10월 15일 기준 44조 6,053억 원입니다. 9월 말 42조 9,718억 원과 비교하면 1조 6,335억 원 늘었습니다.
증가 속도는 주가가 빠지는 시점에 더 빨라졌습니다.
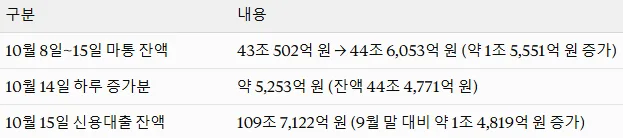
9월에 크게 줄었던 신용대출이 증시 급락과 함께 다시 증가세로 돌아선 것이 특징입니다.
왜 대출이 늘었을까? "싸졌을 때 사자" 심리
은행권은 주가 하락을 반등 전 매수 기회로 보는 투자 수요가 대출 증가에 반영된 것으로 해석합니다. 과거에도 증시가 단기 조정을 받을 때마다 마이너스통장 잔액이 늘어나는 패턴이 있었다는 설명입니다.
PB 상담 창구에서도 비슷한 분위기가 감지됩니다. 투자 대기자금을 언제 넣어야 하느냐는 문의와, 이미 손실을 본 투자자의 대응 방법을 묻는 상담이 이어지고 있습니다. 다만 대출을 새로 받기보다는 MMF나 MMT 같은 단기 상품에 넣어둔 기존 대기자금을 쓰는 고객이 많다고 합니다.
빚투가 위험한 이유: 손실과 이자가 동시에 온다
대출로 투자하면 주가가 오를 때는 수익이 커 보이지만, 반대로 빠지면 두 가지 부담이 한꺼번에 생깁니다.
원금 손실: 주가가 추가 하락하면 평가손실이 커집니다.
이자 비용: 주가와 관계없이 이자는 계속 나갑니다.
즉, 내 돈으로 투자했다면 기다릴 수 있는 구간도 빚투에서는 시간이 곧 비용이 됩니다.
저가 매수 전에 확인할 3가지
전문가들은 "많이 떨어졌다"는 이유만으로 매수하는 것을 경계하라고 조언합니다. 체크할 요소는 다음과 같습니다.
외국인 수급: 외국인이 계속 팔고 있다면 단기 반등이 약할 수 있습니다.
반도체 업황과 AI 기대감: AI 기업의 미래 수익 기대가 이미 주가에 상당 부분 반영됐다는 시각이 있습니다.
대외 변수: 금리 흐름, 겨울철 에너지 가격, 미국 중간선거 전후의 정책 변화, 지정학적 위험 등이 변동성을 키울 수 있습니다.
주말 사이 예상치 못한 악재가 터지면 월요일 장에서 그대로 충격을 받을 수 있다는 점도 기억해야 합니다.
그래도 투자하고 싶다면: 현실적인 접근법
분할매수: 한 번에 몰아 넣지 말고 기간을 나눠 진입합니다.
여유자금 활용: 대출보다 당장 쓸 계획이 없는 자금으로 투자합니다.
이자 부담 계산: 대출 금리와 예상 보유 기간을 곱해 보고, 그 비용을 넘길 만한 근거가 있는지 확인합니다.
손실 한도 설정: 어느 수준에서 정리할지 미리 정해 둡니다.
자주 묻는 질문(FAQ)
Q. 마이너스통장 잔액이 늘면 증시에 좋은 신호인가요?
A. 단정하기 어렵습니다. 반등을 기대하는 수요일 뿐, 실제 반등을 보장하지는 않습니다.
Q. 빚투를 하려면 신용대출과 마이너스통장 중 무엇이 낫나요?
A. 상품별 금리와 한도, 상환 방식이 다르므로 투자 전에 이자 총액부터 비교해야 합니다. 애초에 차입 투자는 신중해야 합니다.
Q. 지금이 저점인가요?
A. 저점은 지나고 나서야 확인됩니다. 그래서 분할매수가 대안으로 자주 거론됩니다.
마무리
주가가 급락할 때는 기회처럼 보이는 구간과 위험한 구간이 같이 존재합니다. 빚을 내서 들어가는 순간 시장이 반등할 때까지 버텨야 하는 비용이 생긴다는 점을 꼭 기억하세요. 투자 판단과 책임은 본인에게 있으며, 이 글은 정보 제공 목적입니다.