역머니무브는 없었다? 개인 예금 30조 원 줄고 기업 정기예금만 늘었다
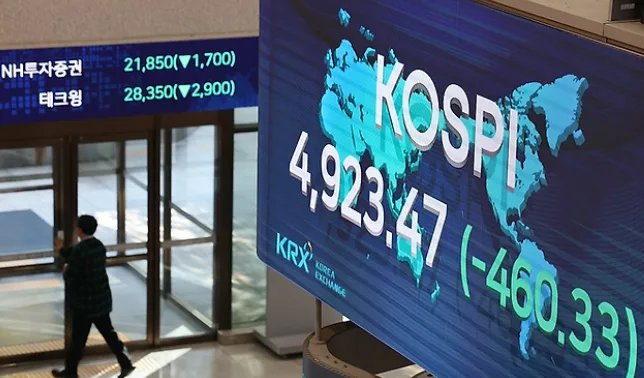
코스피가 11월 6일 장중 8% 넘게 급락하며 5,000선이 무너졌습니다. 이럴 때마다 "빠진 주식 자금이 은행 예금으로 돌아온다"는 역머니무브 이야기가 나오는데, 이번에는 통계가 다른 모습을 보여줍니다. 5대 은행 데이터를 중심으로 개인 예금이 왜 줄고 있는지, 그리고 우리가 무엇을 점검해야 하는지 정리해 봅니다.
1. 5대 은행 정기예금 1,029조 원, 늘어난 돈은 누구 것?
KB국민·신한·하나·우리·NH농협 등 5대 은행의 정기예금 잔액은 10월 말 기준 1,029조 8,000억 원입니다. 8월에 사상 처음 1,000조 원을 돌파한 뒤에도 증가세가 이어졌습니다.
핵심은 증가분의 주인입니다. 증시 조정이 본격화한 7월 이후 정기예금은 약 81조 원 늘었는데, 이 중 77조 9,000억 원(약 96%)이 기업·기관 자금이었습니다. 같은 기간 개인 정기예금 증가분은 3조 1,000억 원에 그쳤습니다.
2. 개인 정기예금은 9개월 연속 감소
연초 이후로 보면 격차는 더 뚜렷합니다.
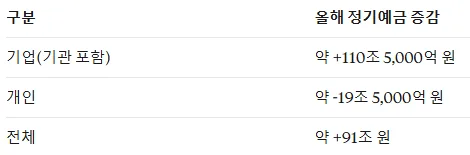
개인 정기예금은 1월부터 9월까지 9개월 연속 줄었습니다. 올해 늘어난 정기예금은 사실상 전부 기업 자금이라는 뜻입니다.
3. 요구불 포함 개인 예금도 30조 원 줄었다
정기예금에 요구불예금까지 합친 개인 예금 전체를 보면 은행 이탈이 더 분명합니다. 5대 은행의 개인 예금은 작년 말 709조 5,000억 원에서 10월 말 678조 9,000억 원으로 30조 6,000억 원 감소했습니다. 7월 이후에도 5조 7,000억 원이 더 빠졌습니다.
주가가 흔들렸는데도 투자 자금이 예금으로 돌아오지 않은 것입니다. 한 개인 투자자는 "주식과 안전자산의 균형을 맞추라지만, 주식에 묶여 있어 균형을 맞출 돈이 없다"고 말했습니다. 역머니무브를 하려 해도 옮길 현금이 부족한 상황입니다.
4. 가계 M2도 줄었다: 여윳돈 자체가 줄고 있다
한국은행 통계도 같은 방향입니다. 가계가 보유한 광의통화(M2)는 8월 말 2,173조 5,000억 원으로 작년 말보다 61조 4,000억 원 줄었고, 5월부터 넉 달 연속 감소했습니다. 반면 같은 기간 기업의 M2는 123조 7,000억 원 늘었습니다.
M2(광의통화)란? 현금과 요구불예금, 정기예금 등 시중에 풀린 돈의 규모를 나타내는 지표입니다. 가계 M2 감소는 가계가 굴릴 수 있는 현금성 자산이 줄었다는 신호로 읽을 수 있습니다.
5. 기업 돈이 늘어도 은행이 마냥 웃지 못하는 이유
기업은 상반기에 요구불예금을 약 51조 3,000억 원 늘렸다가 7월 이후 약 50조 5,000억 원을 뺐고, 같은 기간 정기예금은 77조 9,000억 원 늘렸습니다. 반도체 수출로 쌓인 대기 자금을 기준금리 인상 이후 금리가 높아진 정기예금으로 옮긴 것으로 풀이됩니다.
은행에는 이 흐름이 부담입니다. 은행은 예금으로 대출을 내주고 그 금리 차이로 수익을 냅니다. 이자가 거의 없던 요구불예금이 연 4% 안팎의 이자를 줘야 하는 정기예금으로 바뀌면 조달 비용이 올라갑니다. 실제로 기준금리 인상에도 3분기 4대 시중은행의 순이자마진(NIM)은 모두 하락했습니다.
6. 개인 투자자가 점검할 재테크 포인트
데이터가 보여주는 것은 "안전자산으로 갈아탈 여력이 줄었다"는 점입니다. 시장이 출렁일 때 확인해 볼 만한 항목입니다.
비상자금 확보: 생활비 3~6개월분은 주식과 분리해 두세요. 급락장에서 손실을 확정하며 팔아야 하는 상황을 막아 줍니다.
자산 비중 확인: 주식에 몰려 있다면 전체 자산 대비 비중을 점검하고, 추가 매수 여력이 있는지 따져 보세요.
분할 접근: 한 번에 옮기기보다 시점을 나눠 조정하는 방법이 있습니다.
예금 금리 비교: 정기예금은 연 4% 안팎이지만 은행·상품별 우대 조건 차이가 있으니 비교가 필요합니다.
본 글은 정보 제공 목적이며 특정 상품의 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
7. 자주 묻는 질문(FAQ)
Q. 역머니무브란 무엇인가요?
주식시장에서 빠져나온 자금이 은행 예금 같은 안전자산으로 이동하는 현상을 말합니다.
Q. 이번에는 왜 역머니무브가 뚜렷하지 않나요?
개인 예금이 올해 30조 원 넘게 줄어든 데서 보듯, 은행으로 옮길 여윳돈이 부족하기 때문으로 해석됩니다. 정기예금 증가분은 대부분 기업 자금입니다.
Q. 기업 정기예금이 늘면 은행에 좋은 것 아닌가요?
예금이 늘어도 요구불에서 고금리 정기예금으로 옮겨 가면 조달 비용이 올라 순이자마진에 부담이 됩니다.
Q. 가계 M2가 줄었다는 것은 무슨 뜻인가요?
가계가 보유한 현금성 자산이 줄었다는 의미로, 같은 기간 기업 M2가 늘어난 것과 대비됩니다.