연금 일시금 vs 분할수령, 세금 얼마나 차이 날까?
노후 자금을 어떻게 꺼내 쓸지는 모으는 일만큼 중요합니다. 같은 2억 원이라도 한 번에 받느냐, 나눠 받느냐에 따라 실제 통장에 남는 금액이 달라지기 때문입니다. 이 글에서는 연금 인출 방식을 정할 때 꼭 확인해야 할 세 가지 기준을 차례로 정리합니다.
이 글의 핵심 요약
연금계좌의 돈은 재원에 따라 세금이 다르고, 인출 순서도 법으로 정해져 있습니다.
연금수령한도 안에서 받아야 세제 혜택을 온전히 누립니다.
연 1,500만 원을 넘으면 과세 방식을 선택해야 하며, 퇴직금 재원은 이 기준에서 빠집니다.
1. 내 연금계좌 속 돈의 세 가지 종류
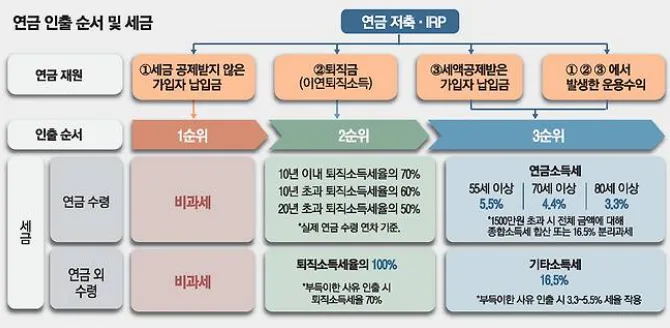
연금저축이나 IRP 계좌에는 숫자상 하나의 잔고가 있지만, 세법은 이를 출처별로 나눠서 봅니다. 인출할 때는 아래 순서대로 빠져나갑니다.
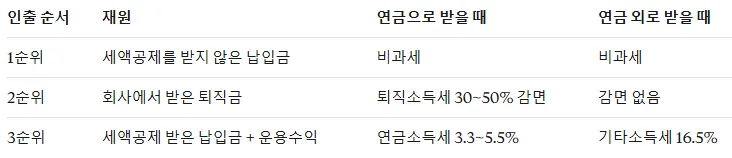
퇴직소득세 감면율은 실제로 연금을 받은 햇수에 따라 올라갑니다.
1~10년 차: 30%
11~20년 차: 40%
21년 차 이후: 50%
연금소득세율(3.3~5.5%) 은 수령 시점의 나이에 따라 달라집니다. 3순위 재원을 일시금처럼 연금 외로 받으면 세율이 16.5%로 뛰기 때문에, 이 부분이 일시금 수령의 가장 큰 부담입니다.
2. 연금수령한도란? 계산법과 예시
연금수령한도는 세제 혜택을 유지하면서 1년에 꺼낼 수 있는 최대 금액입니다.
연금수령한도 = 연초 계좌 평가액 ÷ (11 − 연금수령연차) × 120%
연차가 올라갈수록 나누는 수가 작아지므로 한도가 커지고, 10년 차부터는 사실상 제한이 사라집니다.
예시: IRP에 퇴직금 2억 원이 있고 연금수령 1년 차라면
2억 원 ÷ 10 × 1.2 = 연 2,400만 원
이 범위 안이면 월 분할로 받든 한 번에 받든 연금수령으로 인정됩니다.
3,000만 원을 인출하면 2,400만 원까지만 감면이 적용되고, 초과한 600만 원은 감면을 받지 못합니다.
3. 연금수령연차와 실제 연금수령연차의 차이
퇴직금이 있는 계좌라면 비슷해 보이지만 용도가 다른 두 가지 연차를 구분해야 합니다.
연금수령연차: 연금수령한도를 계산할 때 쓰는 연차
실제 연금수령연차: 퇴직소득세 감면율(30%→40%→50%)을 정하는 연차로, 실제로 연금을 받은 해만 쌓임
그래서 만 55세 이후 소액이라도 일찍 연금 수령을 시작해 실제 연금수령연차를 쌓아 두는 전략을 고려할 수 있습니다. 감면율이 높은 구간에 빨리 진입하기 때문입니다.
4. 연 1,500만 원 기준, 종합과세 vs 분리과세
이 기준은 3순위 재원(세액공제 받은 납입금 + 운용수익) 에서 나오는 연금에만 적용되며, 퇴직금 재원 연금은 포함되지 않습니다.
연간 수령액이 1,500만 원 이하: 3.3~5.5% 연금소득세로 끝
1,500만 원 초과: 초과분이 아니라 해당 연금소득 전체를 두고 종합과세 또는 16.5% 분리과세 중 선택
주의할 점은 연금수령한도와 1,500만 원이 서로 다른 기준이라는 것입니다. 한도가 2,000만 원이어도 3.3~5.5% 저율을 적용받으려면 이 재원에서 받는 금액이 1,500만 원 이하여야 합니다.
그렇다고 1,500만 원 이하만 고집할 필요는 없습니다.
다른 소득이 적다면 연금소득공제·인적공제가 적용되는 종합과세가 더 유리할 수 있습니다.
종합과세 부담이 크다면 16.5% 분리과세가 나을 수 있습니다.
수령액만 보지 말고 다른 소득과 공제를 넣어 두 방식을 직접 비교해 보세요.
참고로 현재 기준으로 연금저축·IRP의 연금소득은 건강보험료 산정 소득에 반영되지 않아, 종합과세를 선택해도 그 소득 때문에 건보료가 늘지는 않습니다.
5. 계좌 분리가 답인 이유
성격이 다른 돈을 한 계좌에서 섞어 관리하면 계산이 복잡해집니다. 가장 간단한 해법은 계좌를 나누는 것입니다.
퇴직금 IRP: 1,500만 원 기준에서 제외되므로, 연금수령한도 안에서 기본 생활비를 충당하는 용도로 활용
세액공제용 연금계좌: 연 1,500만 원 기준을 의식하며 별도로 운용
6. 자주 묻는 질문(FAQ)
Q. 연금을 일시금으로 받으면 무조건 손해인가요?
A. 세금 측면에서는 불리한 경우가 많습니다. 일시금은 연금 외 수령에 해당해 퇴직소득세 감면이 없고, 세액공제 받은 재원과 운용수익에는 16.5%가 붙습니다.
Q. 연금수령한도를 넘기면 어떻게 되나요?
A. 초과한 금액은 연금 외 수령으로 처리되어 감면 혜택을 받지 못합니다.
Q. 연금수령 10년 차 이후에는 한도가 없나요?
A. 공식상 나누는 수가 1이 되어 실질적으로 제한이 없어집니다.
Q. 연금소득이 건강보험료를 올리나요?
A. 현재 연금저축·IRP 연금소득은 건보료 산정 소득에 포함되지 않습니다. 제도는 바뀔 수 있으니 수령 전에 확인하세요.
마무리
연금은 재원별 세금, 연금수령한도, 연 1,500만 원 기준만 이해해도 인출 전략이 훨씬 선명해집니다. 은퇴 전에 계좌 구성을 점검하고 수령 시기와 금액을 미리 시뮬레이션해 보세요.
본 글은 일반적인 정보 제공을 위한 것이며, 세법은 개정될 수 있습니다. 실제 결정 전에는 금융사나 세무 전문가에게 확인하시기 바랍니다.